
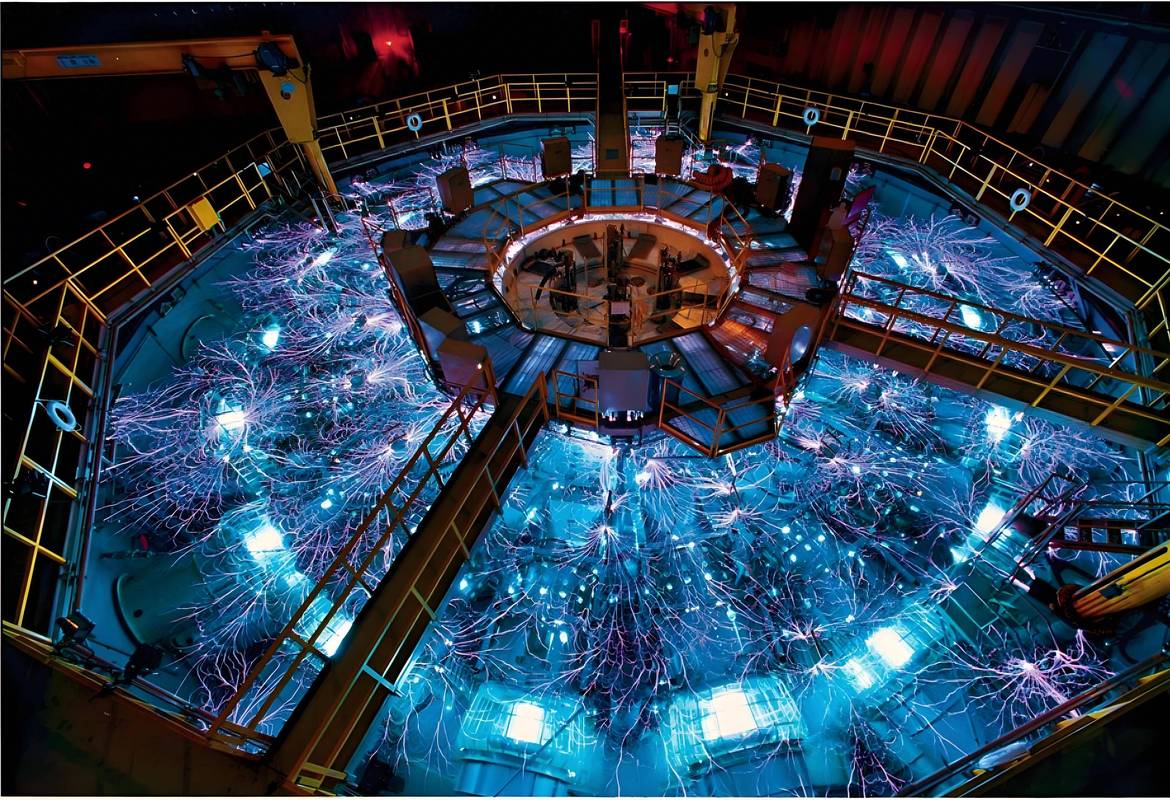
哈喽,大家好!我是小林!马斯克曾公开表态,认为在地面研发可控核聚变不划算,天上已经有一个免费的巨型聚变反应堆——太阳,人类优先发展太阳能就足够。

但另一边,中国持续投入资源攻坚可控核聚变,2025年初EAST人造太阳装置刷新世界纪录,在继续发展光伏、风电、水电的同时,为什么还要投入重金研究核聚变?中国的核心考量是什么?

光伏能替代核聚变吗?看似免费,但有先天短板
马斯克推崇太阳能,出发点在于光伏清洁、燃料免费,且与特斯拉自身光伏和储能业务方向一致,这个判断在特定场景里成立,但不能覆盖整个国家长期、全域的基础能源需求。
太阳能最大的硬约束是“靠天吃饭”,夜晚没有光照直接停摆,阴天、雾霾、冬季高纬度地区出力大幅衰减。
搭配锂电池储能,只能做短时调峰,难以解决超大容量、全天候、基荷级别的电网稳定供电,很难独立支撑工业集群、超大城市、高耗能产业持续稳定用电。

NASA曾公开数据,太阳每秒释放能量相当于人类全年总能耗的65万倍,总量极其庞大,但地球能接收到、并且具备经济开发条件的占比极低。
还有空间错配问题:光照资源最好的荒漠戈壁,远离负荷中心、用电需求小;人口密集、工业集中、电力缺口最大的东部城市群,平均光照条件反而一般。
长距离特高压输送再配合储能,能缓解一部分矛盾,但没法从根源上解决能源供给自主、燃料总量、稳定基荷这三个顶层问题。

今天全球能源秩序,依然建立在石油、天然气、铀矿这类地缘属性极强的资源贸易之上,全球原油及成品油贸易额每年以万亿美元计。
能源进口依赖,意味着工业成本、供应链安全、外汇储备、外交选择,长期都要受国际资源格局波动牵制,随时有断供、涨价、海运通道受限的风险。

过去几十年,我们在光伏、风电、水电上已经建成全球最大规模的装机,这是当下能源转型的主力;但光伏风电属于间歇性可再生能源,没法替代一种燃料基数极大、能量密度极高、稳定持续、自主可控的终极基荷能源。
可控核聚变瞄准的,正是这一层级的能源自主权,和光伏风电不是替代关系,而是互补、面向百年周期的战略布局。
马斯克的判断,更多是基于光伏储能商业化场景的产品视角,但国家能源战略还需要考虑全工业体系、全天候基荷和长期能源安全。

燃料充足、原理安全,还能带动高端产业链升级
可控核聚变最核心的优势,首先是燃料,主流氘氚聚变里,氘可以直接从海水里提取,海水中氘资源总量极大,按当前能耗水平可支撑极长时间,且分布广泛,不存在类似铀矿的集中地缘垄断和对外进口依赖问题。
和当前商用主流的核裂变电站对比,安全属性差异很大,裂变依赖铀矿,资源有限,反应属于链式反应,一旦失控有堆芯熔毁风险,同时产生大量长半衰期高放射性核废料,深埋处置成本极高、周期长达万年。

核聚变的反应条件极端苛刻,必须同时维持上亿度高温、强磁场约束,一旦装置故障、约束失效、参数异常,等离子体瞬间冷却,反应会自动终止,不存在堆芯熔毁、大规模核泄漏的物理风险。
聚变产物以氦气为主,几乎没有长寿命放射性废料,只有装置结构材料会产生短周期活化辐射,几十年就可以衰减到安全水平,是公认原理层面最安全的零碳基荷能源。

更关键的是,聚变攻关不是单纯等未来发电,它是一个包含120多项硬核技术的系统工程,必须同步攻克10万高斯级超导磁体、抗中子辐照特种结构材料、超高真空、高精度测控、极端工况热管理、大功率微波加热等长期卡脖子环节。
这些技术突破,会同步外溢带动超导产业、特种新材料、精密数控、高端真空装备、低温工程、等离子体工业应用等整条高端制造链升级,价值远超出能源本身。

2025年1月,我国人造太阳成功实现1亿摄氏度1066秒(亿度千秒)高约束模稳态运行,创造新的世界纪录。
这次突破不是单纯刷参数,而是第一次完整验证了未来聚变堆稳态运行需要的核心等离子体环境,把聚变从基础物理研究,实质性推进到工程验证阶段,是路线图里非常关键的里程碑。

按照国内公开的聚变发展路线:BEST紧凑型聚变实验装置预计2027年建成,目标在2030年前后实现聚变发电演示,也就是点亮第一盏灯;2045年前后建成首台商用示范堆,推进商业化并网,是否如期实现,仍取决于多项工程难题的突破进度。
合肥已经成为国内聚变产业最核心的集群,依托科学岛EAST、CRAFT、BEST等大科学装置,现在集聚200多家上下游企业,形成上游核心材料、中游关键装备、下游电站设计运维的完整产业链,是全球推进聚变工程化速度最快的城市之一。

全球已经进入聚变竞赛,有短板,但长期优势清晰
现在可控核聚变早已不是冷门基础研究,多国同步加速布局。
美国通过聚变办公室专项法案,扶持私营聚变企业多条技术路线并行;多国联合的ITER国际热核聚变实验堆也在按阶段推进建设;英国、日本、欧盟都有各自的示范堆规划,全球已经进入工程竞争阶段,但同时也存在国际合作。

客观来说,我们当前还有明确短板,不能盲目乐观,高温超导部分核心材料、部分专用部件现阶段仍有进口依赖,长周期氚自持循环、抗辐照第一壁材料、大规模工程验证还有大量攻坚工作,距离平价并网发电还有几十年工程迭代周期。
但我们有几个很独特的优势:新型举国体制适合长周期大科学工程统筹、全球最完整的高端装备制造配套、持续扩充的聚变专业人才梯队、光伏新能源车这类新能源产业积累下来的工程化迭代经验。

国内很多科研人员的判断是,依托现有路线节奏,2045年前后实现聚变示范堆商业落地,是值得争取的目标,但并非没有挑战。
这场全球聚变竞赛,本质不只是一个技术赛道之争,更关系到未来能源结构、工业竞争力和碳中和路径。
和过去新能源汽车产业路径有相似之处,但技术难度、周期和投资规模有本质不同:新能源汽车早期很多人也不看好,最终依托持续迭代、完整产业链和应用场景,完成了从跟跑到并跑再到局部领跑,核聚变可以借鉴这种工程化迭代经验,但不能简单类比。

如果聚变商用走通,意味着我们可以大幅降低化石能源进口依赖,电力成本、供给稳定性、工业布局自由度会获得质的提升,对高耗能制造、算力中心、海水淡化、深空探索、碳中和都有底层支撑作用。
回头再看马斯克的观点,本质是优先成熟低成本路线、优先光伏储能产品的立场选择,适合他的业务场景,但不能替代国家面向50年、100年周期的能源战略。
天上自然的太阳,永远免费、永远不可调度、受地理气候约束;人造可控聚变,追求的是稳定、可调、燃料自主、不受环境约束的基荷能源,二者不是二选一,是分场景、分周期的互补。

中国持续在可控核聚变上长期投入,不是不计成本的盲目烧钱,也不是否定光伏风电,而是在已经大力发展风光储水的基础上,提前布局终极能源选项,突破一批卡脖子高端技术,争取在下一轮全球能源革命里,把能源命脉牢牢握在自己手里。
这是跨代际的技术投入,从能源安全、工业升级和发展主动权角度看,具有战略意义,但具体投入节奏和路径仍需动态评估。
Content retrieved from: https://www.toutiao.com/article/7685969776081994286/?log_from=19cb0e4307c2d_1789542025850.